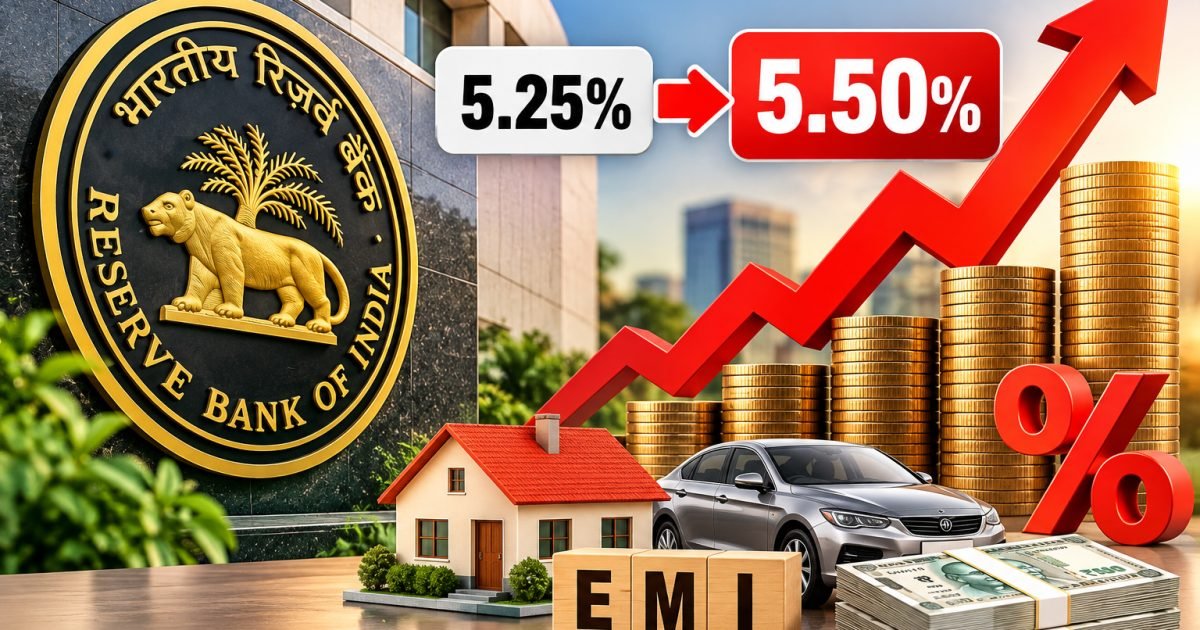
RBI की मौद्रिक नीति समिति (MPC) ने इस फैसले को सर्वसम्मति से मंजूरी दी। साथ ही RBI ने अपनी नीति का रुख 'न्यूट्रल' से बदलकर 'कैलिब्रेटेड टाइटनिंग' कर दिया है। इसका संकेत है कि महंगाई पर नियंत्रण के लिए आगे भी ब्याज दरों को लेकर सख्त रुख अपनाया जा सकता है।
महंगाई बनी बड़ी वजह
RBI के फैसले के पीछे बढ़ती महंगाई, कच्चे तेल की ऊंची कीमतें और वैश्विक आर्थिक परिस्थितियां प्रमुख कारण हैं। अगस्त में खुदरा महंगाई दर 4.82% रही, जो RBI के 4% के मध्यम अवधि के लक्ष्य से लगातार तीसरे महीने ऊपर रही।
RBI ने वित्त वर्ष 2026-27 के लिए महंगाई का अनुमान भी बढ़ाकर 5.2% कर दिया है, जबकि पहले यह अनुमान 5% था।
अर्थव्यवस्था की रफ्तार मजबूत
महंगाई की चिंता के बावजूद भारतीय अर्थव्यवस्था की स्थिति मजबूत बनी हुई है। RBI ने वित्त वर्ष 2026-27 के लिए GDP ग्रोथ का अनुमान 6.7% से बढ़ाकर 7.1% कर दिया है। अप्रैल-जून तिमाही में भारत की GDP ग्रोथ 7.8% रही थी।
लोन और EMI पर क्या असर होगा?
रेपो रेट बढ़ने से बैंकों के लिए RBI से मिलने वाले फंड की लागत बढ़ती है। इसका असर बैंकिंग ब्याज दरों पर पड़ सकता है। खासकर रेपो-लिंक्ड या बाहरी बेंचमार्क से जुड़े फ्लोटिंग रेट वाले होम लोन, कार लोन और पर्सनल लोन की ब्याज दरें बढ़ सकती हैं।
हालांकि हर ग्राहक की EMI तुरंत और एक जैसी नहीं बढ़ेगी। इसका असर लोन के प्रकार, बैंक की ब्याज दर, बकाया राशि और रीसेट नियमों पर निर्भर करेगा। कुछ मामलों में EMI बढ़ने के बजाय लोन की अवधि बढ़ सकती है।
FD और बचत पर भी असर संभव
रेपो रेट बढ़ने के बाद बैंकों की जमा दरों पर भी ऊपर की ओर दबाव आ सकता है। ऐसे में आने वाले समय में कुछ बैंक FD और दूसरी जमा योजनाओं पर ब्याज दरों में बदलाव कर सकते हैं।
RBI गवर्नर का संकेत
RBI गवर्नर संजय मल्होत्रा ने संकेत दिया है कि निकट भविष्य में ब्याज दरों में कटौती की संभावना नहीं है। आगे का फैसला महंगाई और आर्थिक परिस्थितियों को देखते हुए किया जाएगा। यानी आने वाले समय में RBI का अगला कदम बढ़ोतरी या दरों को स्थिर रखने की दिशा में हो सकता है।